Финансовая устойчивость УЭО: балльно-рейтинговая оценка и подача заявления в январе
Финансовая устойчивость – одно из обязательных условий для получения свидетельства уполномоченного экономического оператора (УЭО) второго типа. Оценить её организация может самостоятельно ещё до подачи заявления, а отдельного разбора заслуживает ситуация, когда документы подаются в январе – то есть до того, как сдан баланс за минувший год.
Для какого типа свидетельства нужна финансовая устойчивость
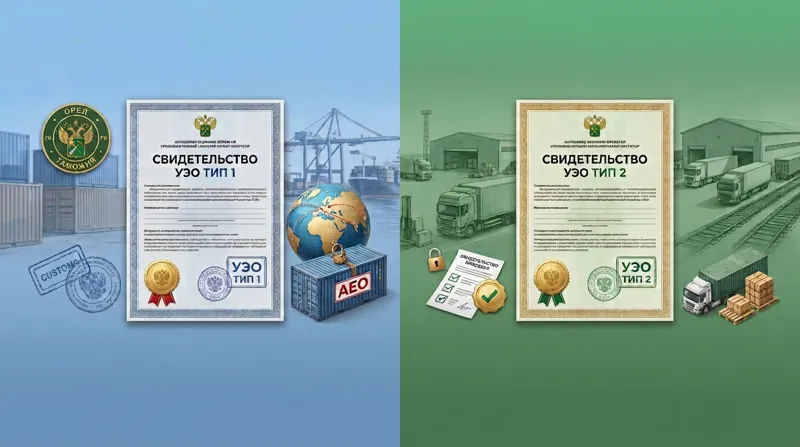
Свидетельство УЭО бывает трёх типов. Если раньше статуса УЭО у организации не было, претендовать можно на входные типы – первый или второй. Они различаются набором специальных упрощений и, соответственно, набором требований.
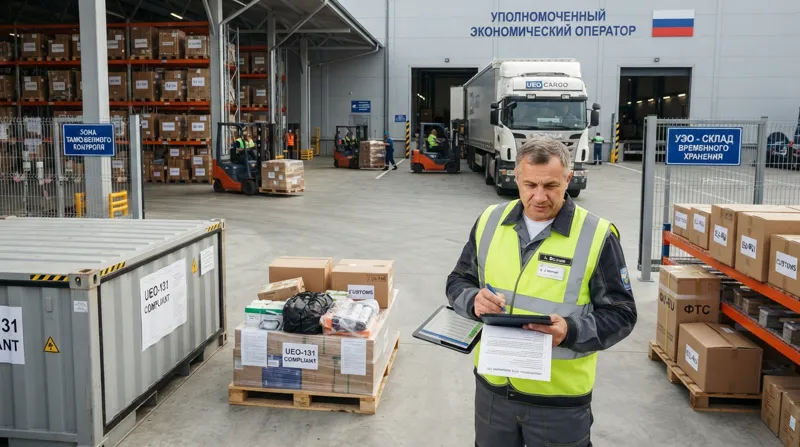
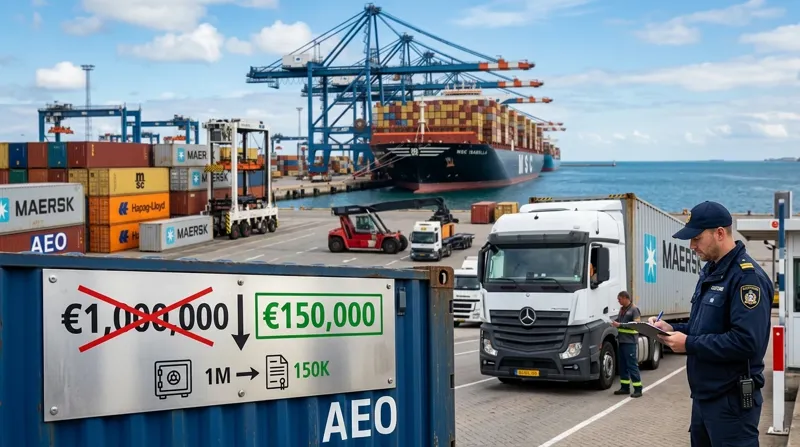
Ключевое различие простое. На первом типе нет требований к площадкам, а значит, нет и упрощений, связанных с завершением транзита или временным хранением, – но есть требование к обеспечению. Второй тип, напротив, предполагает оборудованную площадку, соответствие требованиям к работникам и подтверждение финансовой устойчивости.
| Требование | Свидетельство 1 типа | Свидетельство 2 типа |
|---|---|---|
| Требования к площадкам | Нет | Да – решение № 131 |
| Обеспечение | Да – банковская гарантия около 1 млн евро (постепенно снижается до минимальных 150 000 евро) | Нет |
| Финансовая устойчивость | – | Да – решение № 65 |
| Требования к работникам | – | Да |
Основные требования закреплены в статье 433 Таможенного кодекса, часть дополнительных – в статье 383 Федерального закона № 289-ФЗ. Требования к обустройству площадки подробно описывает решение Комиссии Таможенного союза № 131, а к финансовой устойчивости – решение № 65.
Финансовую устойчивость подтверждают только для свидетельства второго типа. Требование установлено 65-м решением комиссии. На первом типе вместо площадок и финустойчивости действует требование к обеспечению.
Балльно-рейтинговая оценка по 65-му решению
Финансовую устойчивость проверяют по балльно-рейтинговой системе, закреплённой решением № 65. Система довольно простая, поэтому предварительно оценить свою организацию можно самостоятельно – ещё до подачи заявления.
Расчёт строится на собственных показателях организации. Все эти данные у компании уже есть: как правило, они те же, что подаются в налоговую. На практике сложностей с этим этапом обычно не возникает – показатели известны заранее, а результат можно прикинуть до обращения в таможенный орган.
- показатели берутся из отчётности, которую организация и так сдаёт в налоговую;
- оценка проводится по балльно-рейтинговой шкале 65-го решения;
- предварительный расчёт заявитель может выполнить сам до подачи заявления.
Как считать финустойчивость при подаче в январе
Отдельный вопрос возникает, когда заявление на включение в реестр с выдачей свидетельства второго типа подаётся в январе. К этому моменту баланс за предыдущий год ещё не сдан, и формально данных за него нет. На основе каких документов тогда считать финансовую устойчивость?
Подход следующий: показатели можно сместить и рассматривать финансовую устойчивость по трём полным годам, предшествующим подаче заявления. За самый последний год сведений ещё нет, поэтому расчёт ведётся по той информации, которой заявитель объективно может располагать, – исходя из установленных правил формирования этих данных.
При подаче в январе финансовую устойчивость считают со смещением: по трём полным предшествующим годам и только по тем данным, которые объективно доступны на момент подачи. Смещение применяется исключительно к финансовой устойчивости.
Важно, что это смещение касается только расчёта финансовой устойчивости и не распространяется на другие показатели заявления. Если по конкретной ситуации потребуется дополнительная определённость, соответствующее разъяснение планируется разместить в разделе вопросов и ответов по УЭО на официальном сайте таможенного ведомства.
Коротко о главном:
- финансовая устойчивость нужна для свидетельства УЭО второго типа, требование установлено 65-м решением комиссии;
- оценка ведётся по балльно-рейтинговой системе; показатели те же, что сдаются в налоговую, – расчёт можно сделать самостоятельно заранее;
- при подаче в январе устойчивость считают по трём полным предшествующим годам со смещением, по объективно доступным данным;
- смещение применяется только к финустойчивости и не затрагивает остальные показатели заявления.