Портфель заказов на контейнеровозы достиг 13 млн TEU – рекорд на фоне обходных маршрутов
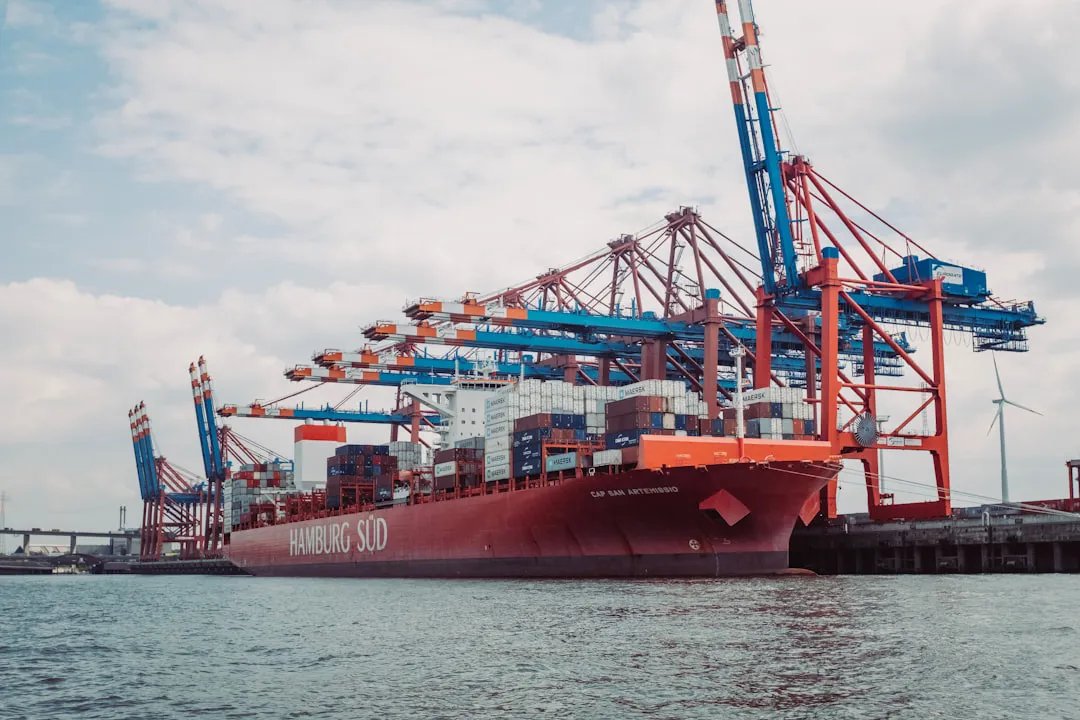
К концу июня 2026 года глобальный портфель заказов на контейнеровозы вырос до 12,98 млн TEU – это 38,3% действующего флота и абсолютный рекорд отрасли. По данным Alphaliner, в очереди на постройку стоят 1592 судна. Ещё в марте их было 1350, а совокупная вместимость составляла 11,8 млн TEU – на 28% больше, чем в конце 2025 года.
Парадокс в том, что при рекордном портфеле заказов рынок выглядит дефицитным. Свободных трюмов мало, отдельные сегменты практически исчезли со спота. Причина – кризис в Красном море. Круговое плавание вокруг Африки удлиняет рейсы, и при том же количестве судов доступное предложение сокращается. Возвращение к Суэцкому каналу идёт, но осторожно. Генеральный директор Maersk Винсент Клерк сообщил, что компания вернула на канал примерно треть обычных рейсов, но сознательно не торопится – одновременный возврат всех маршрутов грозит заторами в европейских портах.
Перегруженность и без того стала глобальной проблемой. Maersk фиксирует заторы в терминалах и на автотранспорте в Сантосе, Апапе, Великобритании и континентальной Европе. Спрос на прямые перевозки из Азии растёт примерно на 7% в год – быстрее, чем расширяются мощности терминалов и внутренней логистики.
Меняется и структура азиатского экспорта. По словам Клерка, рост обеспечивает уже не столько потребительская продукция, сколько промышленные товары, связанные с электрификацией: солнечные панели, ветряные турбины, системы охлаждения для дата-центров. Такие грузы меньше зависят от сезонности и могут поддерживать стабильные потоки круглый год.
Главный структурный риск – перекос заказов в сторону крупных судов. 65% забронированных TEU приходится на контейнеровозы вместимостью от 12 000 TEU. Они работают на океанских маршрутах Азия – Европа и через Тихий океан. Когда эти мегасуда выйдут на линии, вытесненные ими суда хлынут на региональные и фидерные рынки, расширяя предложение там, где оно сейчас сбалансировано.
Впрочем, с июля 2025 года тренд начал разворачиваться: доля судов менее 6500 TEU в новых заказах выросла до 74% по количеству единиц – годом ранее она не дотягивала до 30%. Судовладельцы взялись за замену стареющего регионального флота. Но общий портфель по-прежнему определяют мегазаказы 2023–2024 годов, и их влияние на рынок проявится по мере начала поставок.
Более половины заказанных судов проектируют под альтернативное топливо. По данным Bimco, на конец августа 2025 года 53% судов в портфеле по количеству единиц и 77% по вместимости рассчитаны на топливо, отличное от традиционного бункерного. Судовладельцы совмещают наращивание флота с его декарбонизацией.
Сам Клерк не считает портфель заказов критичной проблемой. Спрос, по его словам, неоднократно превосходил ожидания – несмотря на разговоры о деглобализации и неопределённость с ценами на нефть. Действующий флот на апрель 2026 года Alphaliner оценивает чуть менее чем в 34 млн TEU – свыше 6700 судов. Но масштаб последних заказов, признал Клерк, может отражать излишний оптимизм относительно будущего роста азиатского экспорта.