Пунктуальность контейнеровозов уперлась в потолок: порты не справляются с потоком
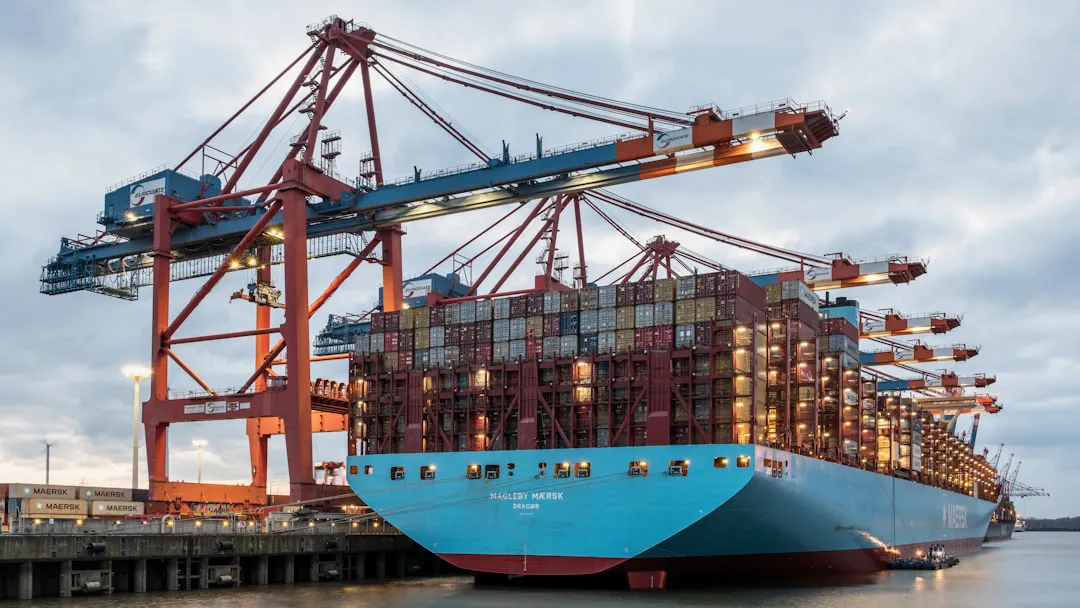
Мировая пунктуальность контейнерных перевозок перестала расти в июне 2026 года. Регулярность движения судов уперлась в потолок – ключевые порты не справляются с потоком, и предсказуемость цепочек поставок падает, хотя фрахтовые ставки держатся высоко. Такой вывод делает The Loadstar в аналитическом отчете начала июля.
Восстановительный тренд сломался. Весь 2024 год доля контейнеровозов, приходящих по расписанию, держалась в коридоре 50–55%. Декабрь закрыли на отметке 53,8%, а судно, отклонившееся от графика, опаздывало в среднем на 5,28 дня.
2025-й дал резкий рывок вверх. В январе вовремя приходил только 51,4% флота, к июлю – уже 65,2%. Плюс 13,8 процентного пункта за семь месяцев. Но второй показатель – средняя задержка опоздавших судов – замер около 4,68 дня. Улучшение обошло часть цепочки стороной.
2026 год это движение остановил. Sea-Intelligence зафиксировала в январе снижение на 0,4 пункта к декабрю, а к марту средняя задержка выросла до 5,48 дня – чуть ниже февраля, но исторически много.
Основное давление сходится в двух точках: перегруженные порты и магистральные восточно-западные сервисы. Маршруты Азия – Европа и транстихоокеанские линии острее прочих реагируют на скачки ставок и провалы надежности. Для европейских получателей каждый такой сбой на океанском плече мгновенно перекидывается на терминалы и внутреннюю дистрибуцию.
Операторы описывают один и тот же механизм – скопление судов. Задержки на ранних этапах и правка расписаний сгоняют массу контейнеровозов в узкое окно, и суда подходят к портам почти одновременно. Причалы и верфи забиваются, простои растягиваются по всей доставке.
Разрыв между перевозчиками остается широким. По опросам 2025 года вперед ушли Maersk и Hapag-Lloyd – 80,6% и 74% прибытий по графику. Остальные держались в диапазоне 50–60%. Среди альянсов выделился Gemini: в отдельных замерах он брал планку выше 90%, заметно опережая Premier Alliance и бывший Ocean Alliance. MSC, CMA CGM и COSCO, напротив, потеряли двузначное число пунктов к уровням 2023–2024 годов.
Нестабильность подпитывает геополитика. Напряженность вокруг Ормузского пролива и других узловых точек уводит перевозчиков с привычных маршрутов – плечо удлиняется, новые хабы перенасыщаются, принимающие порты тонут в перераспределенных объемах. Поверх ложится хроническая рассинхронизация: без сквозной цифровой инфраструктуры и нормальной координации между терминалами, наземным транспортом и складами каждая задержка на воде множится. Счет за эти авралы получают грузовладельцы – экстренные перемещения контейнеров и неповоротливые процедуры раздувают итоговую стоимость сервиса.











