Риски в Черном море вытесняют российскую стальную заготовку с турецкого рынка
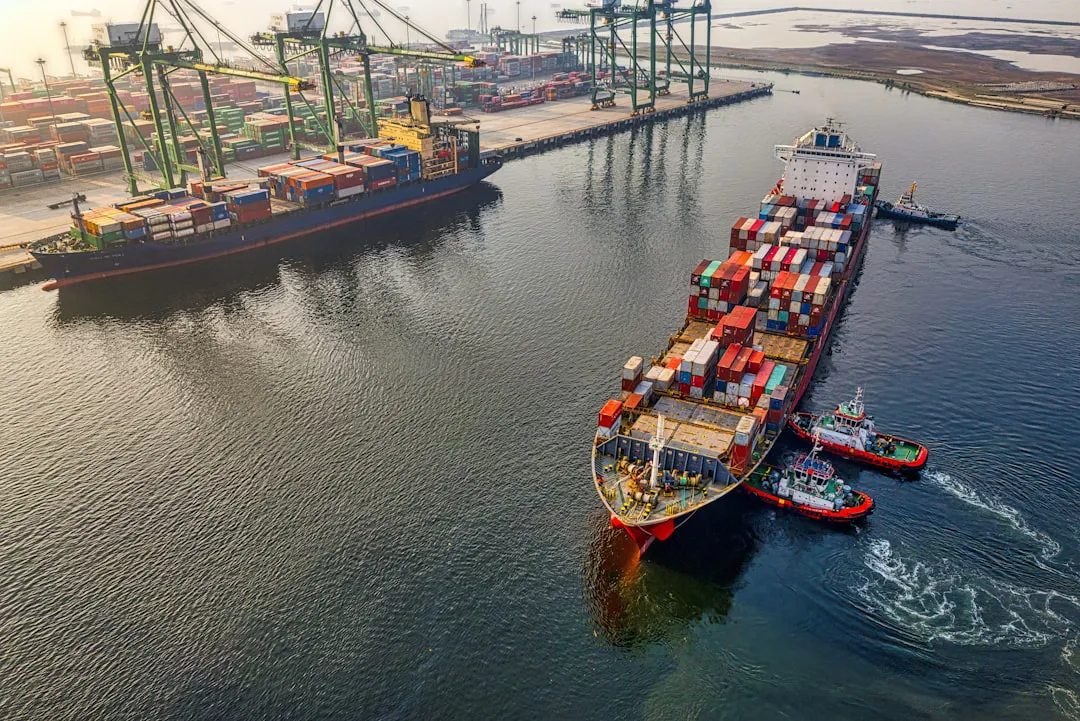
Российские металлурги фактически свернули экспорт стальной заготовки через черноморские порты. Причины – угрозы судоходству и ограничения на железнодорожные перевозки в Новороссийск. Предложения от российских производителей, по оценке аналитической компании BigMint, носят номинальный характер: суда найти сложно, твёрдых сроков поставки продавцы не дают.
Стоимость российской заготовки на условиях FOB на 22 августа составила 463–465 долларов за тонну – на 3–4 доллара ниже, чем неделей ранее. Альтернативные маршруты через Балтику или Грузию нерентабельны из-за дорогой логистики.
Сильнее всего дефицит ударил по Турции – одному из ключевых покупателей российских полуфабрикатов. Турецкие импортёры уже переключаются на китайскую и индийскую заготовку по 495–500 долларов за тонну с фрахтом в порт Мармара. По данным Shanghai Metals Market, поставки черноморских полуфабрикатов в Турцию парализованы.
При этом позиции России на турецком рынке до последнего времени были прочными. В первом полугодии 2026 года экспорт заготовок из РФ в Турцию вырос в 1,7 раза – до 782,86 тыс. тонн, а доля превышала 29% (данные Турецкого статистического института). Китай занимал второе место, нарастив отгрузки в 1,9 раза до 586,6 тыс. тонн. Индия – десятое, с ростом в 1,8 раза до 50,69 тыс. тонн.
Младший директор по корпоративным рейтингам «Эксперт РА» Олег Емельченков предупреждает: если черноморский экспорт остановится полностью, металлургам станет ещё тяжелее на фоне и без того слабого внутреннего спроса. А конкуренты из Азии могут закрепиться через долгосрочные контракты – вернуть долю будет трудно.
«Потери в экспорте на южном направлении во втором полугодии составят примерно 7–8 млн тонн. Перенаправить такие объёмы полностью на другие рынки крайне затруднительно – удастся реализовать не более половины»
– оценивает советник управляющего фондом «Индустриальный код» Максим Шапошников. Для справки: общий экспорт металлопродукции из России в 2025 году вырос на 22%, до 27,8 млн тонн (данные ЦЭП Газпромбанка).
Эксперт Института экономики роста им. Столыпина Павел Гамов добавляет, что Юго-Восточная Азия – не выход: логистика длиннее, а конкуренция с Китаем и Южной Кореей жёсткая. Балтийские порты, грузооборот которых в первом полугодии снизился, могут сыграть лишь резервную роль. Для возврата на турецкий рынок металлургам, скорее всего, придётся предлагать дисконты – а это прямое снижение маржи.