Рынок light industrial в Москве утроится за два года, Петербург растёт вдвое медленнее
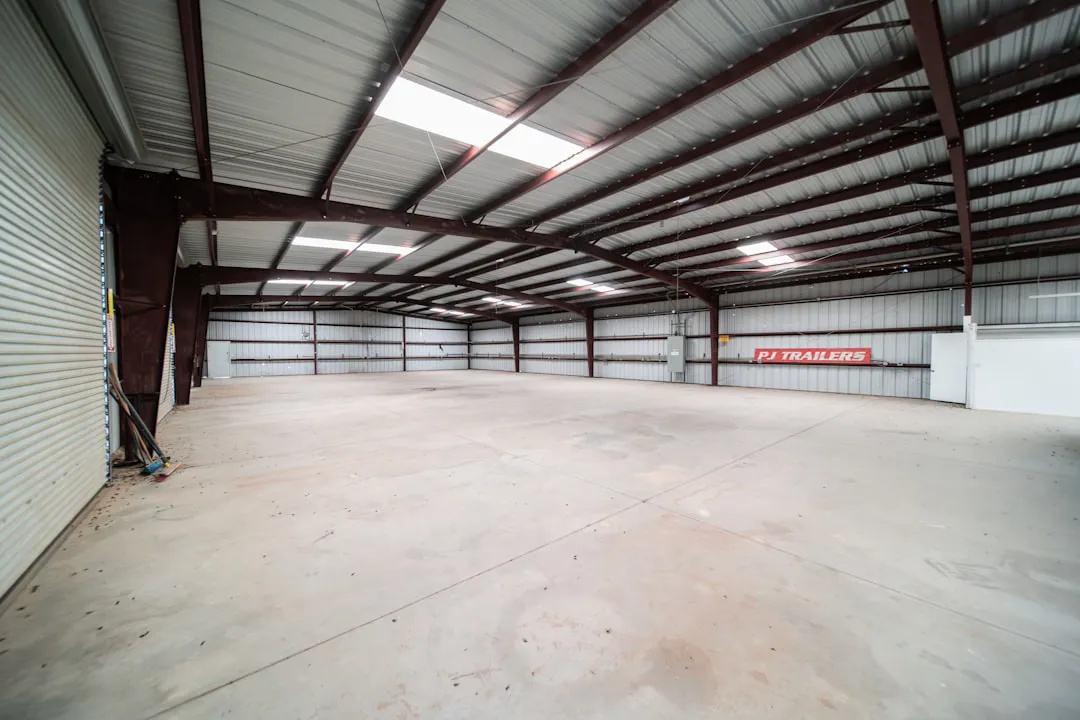
Московский регион к концу 2026 года может нарастить объём качественных площадей формата light industrial до 1,59 млн кв. м – почти втрое больше, чем двумя годами ранее. Петербург и Ленобласть прибавляют скромнее: +22% за девять месяцев, до 144 тыс. кв. м. Оба рынка расширяются, но ценовая динамика в них расходится: московская аренда дешевеет, петербургская – стоит на месте, а продажа дорожает и там, и там.
Первое полугодие в Москве выглядело провальным. Ввели всего 60,3 тыс. кв. м – на 72% меньше, чем за тот же период 2025-го. Все площади пришлись на пять одноэтажных объектов, крупнейший из которых – промпарк «Сенькино» девелопера Parametr (22 тыс. кв. м). Но дело не в спаде, а в переносах сроков: на второе полугодие заявлено около 627 тыс. кв. м, из них 442 тыс. – одноэтажные проекты, 185 тыс. – многоэтажные.
«Ввод недвижимости имеет выраженную сезонность и зависит от сроков готовности отдельных проектов. Основной объём нового предложения заявлен на второе полугодие – к вводу запланировано более 600 тыс. кв. м. Сохранения динамики первого полугодия до конца года мы не ожидаем», – Константин Фомиченко, партнёр NF GROUP.
Структура московского рынка постепенно меняется. Доля многоэтажных объектов к концу года может достичь 19% – плюс 6 п. п. к 2025-му. Формат подталкивает программа стимулирования мест приложения труда (МПТ): жилые девелоперы наращивают этажность на дорогой городской земле. Рынок уже сегментируется – появляются и промышленные таунхаусы в три-четыре этажа, и классические объекты с лотами на отдельных этажах.
Меняется и модель реализации. Чистая продажа – по-прежнему главная стратегия, но её доля за полгода сократилась с 72% до 63%. Совокупная доля предложения с возможностью аренды выросла с 27% до 37%. Этому помогает вторичный рынок: помещения, купленные у девелоперов инвесторами, постепенно выходят в аренду.
Спрос в Москве стабилен. За первое полугодие поглощено 131 тыс. кв. м в одноэтажных объектах – почти столько же, сколько годом ранее. Главные арендаторы – дистрибьюторы (29,7%), обрабатывающая промышленность (22,6%) и транспортно-логистические компании (20,5%). Вместе они формируют около 73% спроса. Вакантность в готовых объектах классов А и В практически не изменилась – 13,2%. В строящихся проектах законтрактовано уже 55,4% площадей против 35% на конец 2025-го.
Петербург прирастает сдержаннее: за девять месяцев 2026 года предложение увеличилось на 26 тыс. кв. м, из общего объёма 45,5 тыс. кв. м приходится на класс А. До конца года рынок может пополниться ещё более чем на 60 тыс. кв. м новых площадей. Масштабы другие – совокупный объём петербургского рынка в десять раз меньше московского, – но тренд общий: формат light industrial привлекает и малый производственный бизнес, и e-commerce, и пищевую промышленность.