Складской рынок Москвы: рекордный ввод площадей обрушил ставки, а спрос растёт из-за атак БПЛА
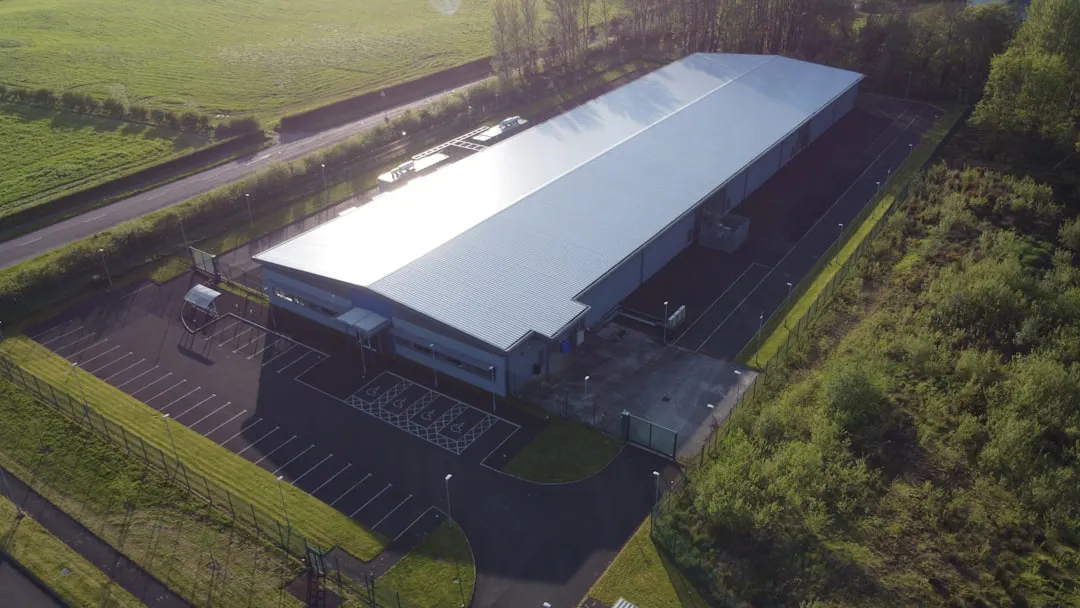
Складской рынок Московского региона в 2026 году живёт в режиме парадокса. Объём сделок, по прогнозу консалтинговой компании Ricci, вырастет на 8% год к году – до 1,5 млн кв. м. Одновременно вакантность прибавит 3 процентных пункта и достигнет 7,7%, а средние ставки аренды просядут на 9,5% – до 9,5 тыс. руб. за кв. м в год. Противоречия тут нет: растущий спрос и падающие цены порождены разными процессами, которые совпали на одном рынке.
Корень проблемы – инерция рекордного строительства. Склады, заложенные в бум 2023–2024 годов, массово выходят на рынок: к концу года ожидается 7,1–7,4 млн кв. м новых качественных площадей. Значительная доля построена спекулятивно, без конкретного заказчика. Предложение физически избыточно, и собственники конкурируют за арендаторов ценой. Ставки на склады класса А за год упали на 25% – до 9 800–10 500 руб. за кв. м, а дисконт на переговорах достигает 10% от запрашиваемой цены.
Спрос же растёт не потому, что бизнес расширяется. Он почти целиком вынужденный. После серии атак БПЛА на складскую инфраструктуру с середины июля компании экстренно ищут замену выбывшим площадям. Только у Wildberries из оборота временно выпало около 400 тыс. кв. м – 8% всей логистической инфраструктуры компании. По рынку в целом к августу выбыло порядка 600 тыс. кв. м.
«Без экстренной аренды на замещение сгоревших площадей рынок в этом году, вероятнее всего, показал бы не рост, а стагнацию или спад»
– отмечает независимый эксперт по логистике Олег Лисовский.
Общий объём спроса на склады в 2026 году может превысить 5 млн кв. м, однако деловая активность остаётся низкой. Сделки точечные – переезды ради экономии и оптимизации. Особенно показательно падение онлайн-ритейла: доля маркетплейсов в сделках рухнула с 31% до 13%, а их спрос сократился на 78%. В Московском регионе объём сделок за первое полугодие снизился на 57% – до 603 тыс. кв. м.
Параллельно рынок переживает миграцию арендаторов из дорогого сегмента в бюджетный. Крупные игроки сжимаются, уменьшают площади и переезжают в примитивные ангары и контейнерные склады, где главный критерий – цена квадратного метра. Именно поэтому в дорогих комплексах класса А растёт вакантность, а бюджетный сектор заполняется до докризисных показателей. Вакантность в Московском регионе по итогам I квартала составила 6% против 4,3% годом ранее и 1,3% двумя годами ранее.
Отдельная проблема – уязвимость самих складов. Конструкции из сэндвич-панелей не рассчитаны на сегодняшние угрозы: тонкий лист металла с прослойкой утеплителя пробивается даже осколками на большой скорости, а пожар после попадания практически неизбежен. Недавний указ президента обязывает владельцев инфраструктурных объектов обеспечивать их защиту самостоятельно, а в случае неспособности предусматривает изъятие активов во временное управление госструктур. Как именно этот механизм будет работать на практике, пока непонятно даже участникам рынка.
Бизнес адаптируется сам. Крупные компании переходят от модели с одним большим распределительным центром к сети региональных хабов – так повреждение одного объекта не останавливает поставки целиком. Для маркетплейсов резервные мощности критичны, но дублировать весь ассортимент экономически невозможно.











