Интермодальные перевозки в Северной Америке бьют рекорды на фоне сжатия автомобильного рынка
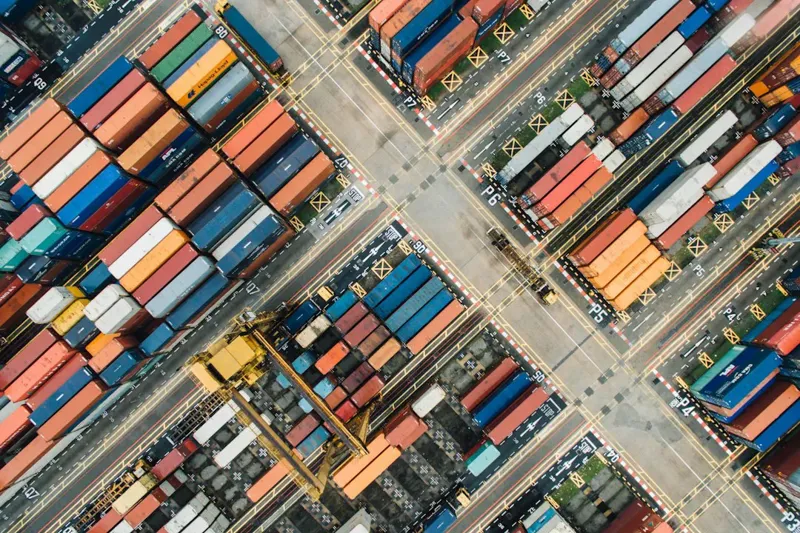
Крупнейшие железнодорожные операторы Северной Америки отчитались о резком росте контейнерных перевозок по итогам третьего квартала 2026 года. Главный драйвер – сокращение мощностей в автомобильном грузовом секторе, которое толкает грузоотправителей на рельсы.
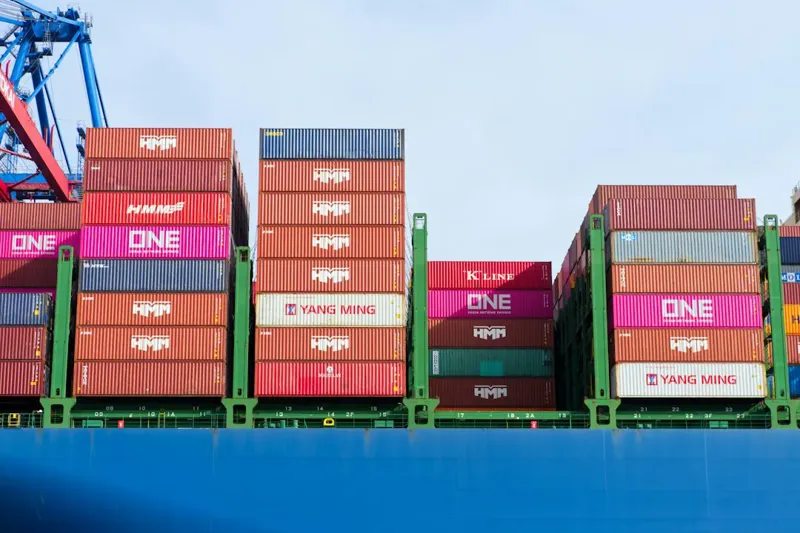
Лидером стала Union Pacific: выручка от интермодальных перевозок выросла на 27% год к году и достигла $1,52 млрд, объемы увеличились на 11% – до 956 тыс. вагонных отправок. Компания зафиксировала пятый подряд рекордный квартал во внутренних перевозках. Международные интермодальные объемы прибавили 8% за счет импорта через порты западного побережья. Показатель качества сервиса (индекс интермодальной производительности) составил 92%, несмотря на рост объемов – оператор заранее расконсервировал контейнеры и задействовал буферные ресурсы.
CSX нарастила интермодальную выручку на 20%, до $634 млн, при росте объемов на 7% – до 820 тыс. единиц. Компания привлекла новых клиентов и запустила дополнительные сервисы через Бирмингем, Миртлвуд и Балтимор. Завершение расчистки тоннеля Говард-стрит в Балтиморе под полноценный двухъярусный проход контейнерных составов открывает еще один канал для привлечения грузопотока.
«Переключение грузов с автодорог остается сильным. Новые сервисы через Бирмингем, Миртлвуд, Балтимор и другие направления хорошо работают и привлекают новый бизнес»
Canadian Pacific Kansas City (CPKC) тоже показала двузначный рост: выручка от интермодальных перевозок увеличилась на 22%, до $583 млн, объемы – на 9%, до 489,8 тыс. вагонных отправок. Средняя выручка на отправку выросла на 12% – до $1 190, что говорит об усилении ценовой позиции перевозчика. Параллельно CPKC продолжает попытки заблокировать сделку по покупке Norfolk Southern компанией Union Pacific. 30 октября CPKC направила в Совет по наземному транспорту США (STB) обращение с требованием прекратить рассмотрение слияния, утверждая, что UP оказывает давление на грузоотправителей и те опасаются свидетельствовать против своего перевозчика.
Единственным исключением из общего тренда стала Canadian National. Объемы контейнерных перевозок снизились на 6% – до 542 тыс. TEU – из-за падения международных отправок через порты Галифакса и Принс-Руперта. Рост трафика через Ванкувер не компенсировал потери. При этом выручка CN все же выросла на 9%, до $765 млн, – помог рост доходности на 12%, до чуть более $6 за тонно-милю.
Общая картина ясна: при сжимающемся рынке автоперевозок железнодорожные операторы забирают грузопоток и укрепляют ценовую позицию. Вопрос лишь в том, насколько долгосрочным окажется этот сдвиг – и чем закончится противостояние вокруг слияния UP и Norfolk Southern, которое может перекроить конкурентную карту отрасли.