Портфель заказов на контейнеровозы достиг 16,2 млн TEU – максимум с 2009 года
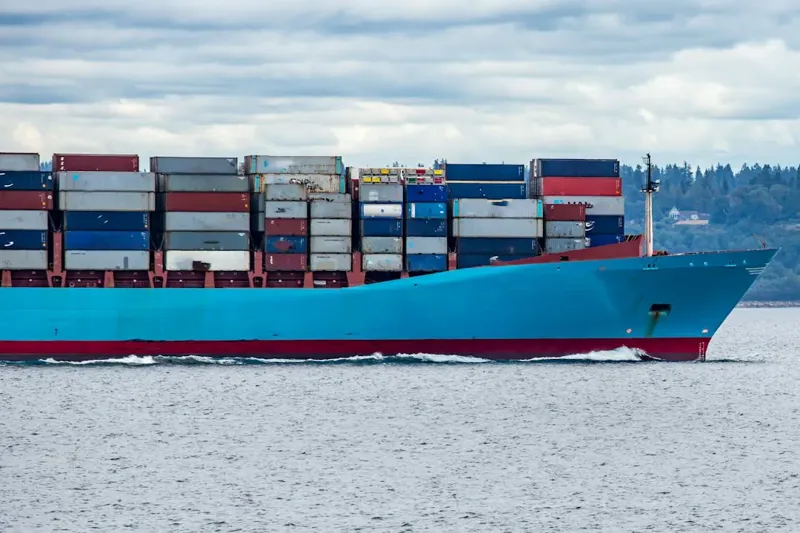
Мировые верфи набрали рекордный портфель заказов на контейнеровозы – 16,2 млн TEU, или 46,5% действующего флота. Такого соотношения отрасль не видела со времен кризиса 2009 года. Темпы не снижаются: с начала 2026 года одни только китайские верфи законтрактовали 4,94 млн TEU – это 88% всех новых заказов. В 2025-м, который и так стал рекордным, судовладельцы заказали 737 контейнеровозов на 5,05 млн TEU, а в первом полугодии 2026-го добавились еще 329 судов.
Флот между тем уже достиг 34 млн TEU. По прогнозу Bimco, в 2026 году он вырастет на 4,6%, а в 2027-м – на 9%. Фактическое предложение увеличится чуть медленнее – на 5–6% – из-за снижения крейсерских скоростей. Спрос же, по тем же оценкам, прибавит от 0,5% до 4,5% в зависимости от того, откроется ли Ормузский пролив для транзита. В обоих сценариях предложение обгоняет спрос.
Оценки поставок расходятся, причем в сторону ухудшения. Clarksons ожидает 2,8 млн TEU новых судов в 2027 году и 3,5 млн TEU в 2028-м. Maritime Strategies International после свежей волны заказов пересмотрела прогноз: к 2028 году поставки могут приблизиться к 5 млн TEU – примерно 13% флота, даже если за год спишут 500 тыс. TEU. Это самый высокий годовой показатель с 2007 года.
Пока что рынок держится за счет перегрузки и перенаправления маршрутов. За семь месяцев 2026 года контейнерные перевозки выросли на 5,1% год к году, более половины прироста дал экспорт из Восточной и Юго-Восточной Азии. В сентябре загруженность азиатских портов достигла 4,3 млн TEU – выше пандемийного пика. На обход через мыс Доброй Надежды приходится 5–7% мировых мощностей. Ставки фрахта вышли на четырехлетний максимум, хотя темпы утилизации замедляются: суда старше 20 лет – всего 16% флота.
Заказы смещаются в сторону гигантов. 59% законтрактованных мощностей приходится на суда вместимостью свыше 12 000 TEU. На сегмент свыше 17 000 TEU заказано 5 млн TEU – столько же, сколько весь действующий флот этого класса.
В силовых установках победил СПГ. В 2025 году 62% заказов пришлось на суда с альтернативным топливом, и 80% этого тоннажа – СПГ. Метанол, еще недавно казавшийся перспективным, фактически сошел со сцены: за первое полугодие 2026-го Clarksons зафиксировала лишь четыре заказа на метанольные двухтопливные суда. Бункеровку метанолом предлагают или планируют всего 48 портов мира. При этом СПГ оставляет задел под возобновляемое топливо – Maersk, например, параллельно ищет поставщиков сжиженного биометана.
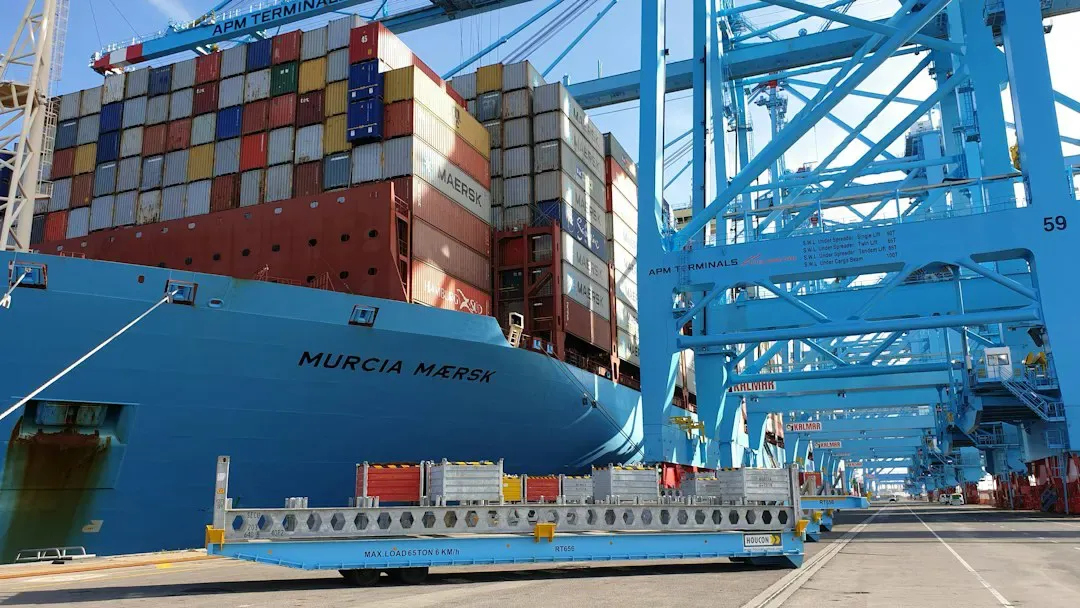
Гонку заказов возглавляет MSC. Швейцарская группа эксплуатирует 7,45 млн TEU на 1017 судах, еще 2,94 млн TEU – в портфеле. Последний контракт – двадцать судов по 24 000 TEU на китайской верфи Hengli, плюс 480 тыс. TEU разом. Maersk, годами державшая паузу, в сентябре подтвердила заказ на 26 двухтопливных контейнеровозов на СПГ вместимостью 18 600 TEU с поставкой в 2029–2030 годах. Это увеличивает ее портфель на 28%, почти до 2,2 млн TEU. Cosco Asset Management подписала контракты на 18 судов общей стоимостью свыше 2,9 млрд долларов.
Картина складывается противоречивая. Верфи загружены на годы вперед, линии наращивают флот рекордными темпами – а аналитики предупреждают, что спрос за предложением не поспевает. Перегрузка портов и обходные маршруты пока поглощают избыток тоннажа, но этот буфер конечен. Если геополитическая обстановка стабилизируется и суда вернутся на короткие маршруты, рынок рискует столкнуться с профицитом мощностей, сопоставимым с кризисом конца 2000-х.