Разворот зерна на Балтику обойдётся экспортёрам в $25 за тонну сверху
Августовские атаки беспилотников на зерновые терминалы Новороссийска вынудили Минсельхоз искать альтернативные маршруты для экспорта. Основной вариант – порты Балтики. Но инфраструктура Северо-Запада к такому развороту не готова: узкая железная дорога, отсутствие автоподъездов и растущие тарифы ставят под вопрос экономику перевозок.
Масштаб проблемы – колоссальный. Мощности Новороссийска по перевалке зерна составляют 20,4 млн тонн в год. Все порты Северо-Запада за весь 2025 год отправили на экспорт лишь 1,8 млн тонн. В первом полугодии 2026-го перевалка на Балтике выросла до 1,2 млн тонн – динамика заметная, но до замещения южного направления далеко. Российский зерновой союз оценивает экспортный потенциал текущего года примерно в 60 млн тонн, и реализовать его нужно в ближайшие месяцы, пока на мировом рынке высокий сезон.
Южные и балтийские порты исторически обслуживали разные рынки. Юг работал на Турцию, Египет и Иран. Балтика – на Западную Африку и Латинскую Америку. Директор Центра ценовых индексов Роман Соколов отмечает, что экспортёрам ещё предстоит согласовать контракты с покупателями под новые логистические условия. Массовых поставок в Турцию и Египет из балтийских портов пока нет, но аналитик ожидает их в ближайшее время.
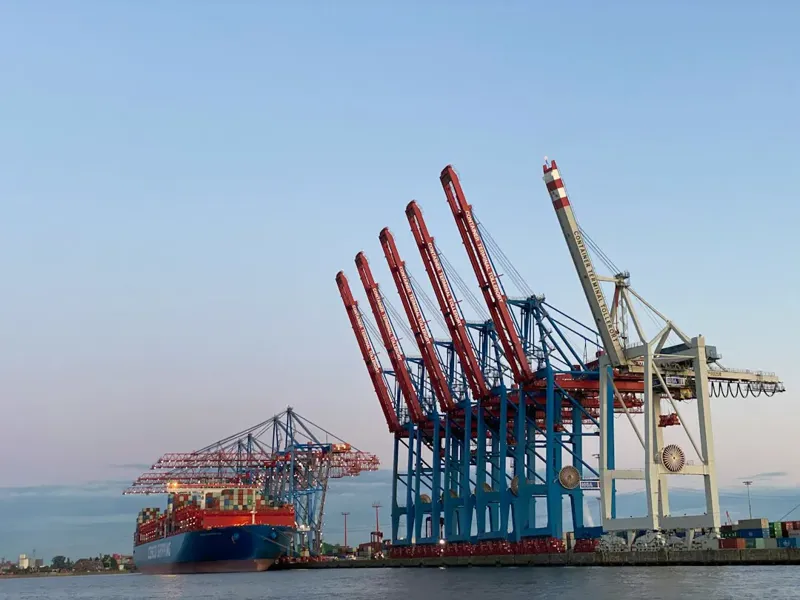
По проекту порт Высоцк может перерабатывать до 4 млн тонн зерна в год, Усть-Луга – до 1,7 млн тонн. Главное узкое место – железная дорога. Ни Высоцк, ни Усть-Луга не имеют автомобильных подходов, а везти зерно на Северо-Запад автотранспортом слишком далеко. Терминалы Финского залива принимают зерно исключительно по рельсам.
Железнодорожные перевозки зерна за январь–август выросли почти вдвое – до 20,9 млн тонн. Заявки на перевозку в балтийские порты к 18 августа достигли 5 млн тонн, по данным аналитиков NEFT Research. Переориентация таких объёмов потребует перестройки графиков движения и создаст напряжение на сети РЖД. Перевозчик уже объявил о льготном тарифе для ряда регионов ЦФО, ПФО и Ростовской области.
Экономика разворота бьёт по марже. Железнодорожный тариф увеличивается на 18–25 долларов за тонну. Ставки на аренду вагонов выросли вдвое. Эксперт по логистике Алексей Новиков объясняет: при переходе с короткого южного плеча на длинное северо-западное время оборота вагона увеличивается в 2–2,5 раза. Парка хопперов-зерновозов физически хватает, но не исключён искусственный дефицит. Доля железнодорожной логистики в затратах при южном маршруте – 10–15%, при балтийском – до 25–35%.
На юге растут ставки на страхование – сейчас 4–7 долларов за тонну из-за военных рисков. Профессор кафедры логистики Финансового университета Надежда Капустина указывает, что балтийские порты пока не знают подобной практики в массовом порядке, но отдельные страховщики уже оценивают направление – появление рисковых надбавок нельзя исключать.
Портовые ставки тоже меняются. Высоцк берёт около 20 долларов за тонну, южные порты – около 23. Раньше балтийские тарифы были на 42% ниже новороссийских. Ставки фрахта на Балтике укрепляются на фоне спроса, хотя рост доступности тоннажа удерживает их от резкого скачка. Среди дополнительных решений рассматривается контейнеризация зерна – такая практика уже существует на линии Новороссийск – Момбаса, запущенной FESCO в конце 2024 года.