Ставки контейнерного фрахта впервые с апреля пошли вниз
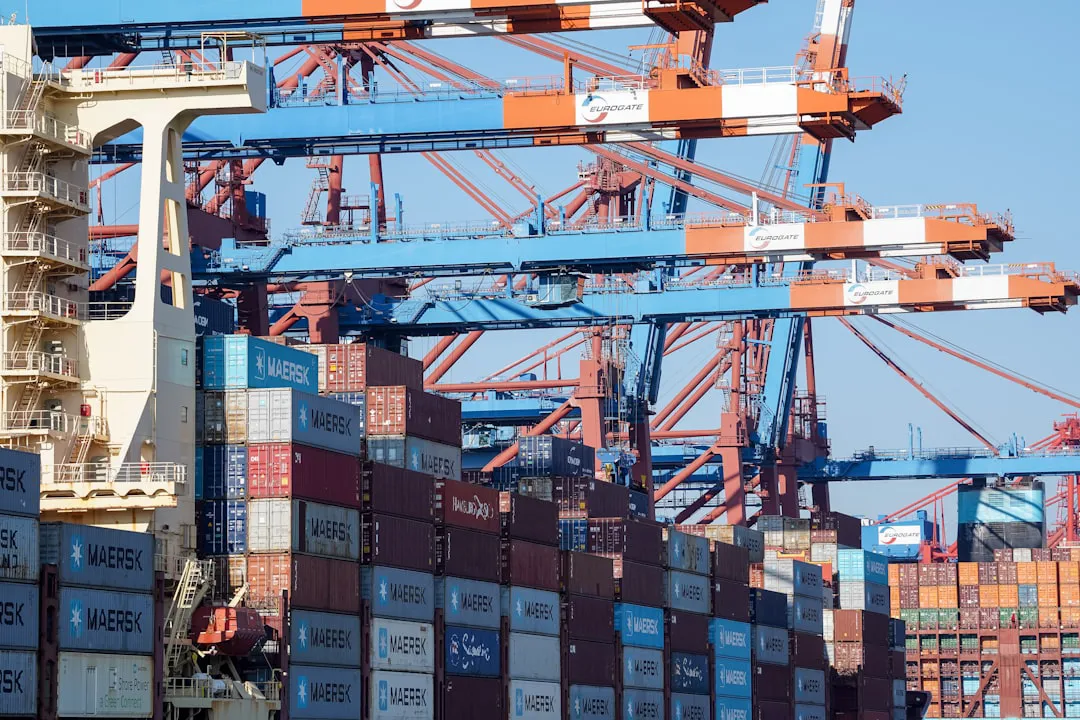
Спотовые ставки на контейнерные перевозки по ключевым маршрутам восток–запад снизились впервые с конца апреля. Это первый признак того, что рынок выходит из пикового сезона – по крайней мере, по ценам.
По свежему индексу World Container Index (WCI) от Drewry, ставка Шанхай–Роттердам опустилась на 1%, до $4 873 за 40-футовый контейнер, а на маршруте Шанхай–Генуя падение оказалось круче – минус 3%, до $6 300. Снижение произошло вопреки надеждам перевозчиков: в среду они ввели новые ставки FAK в диапазоне $7 900–8 500 за 40 футов, рассчитывая удержать цены на высоком уровне.
Вместо этого началась ценовая война. Как отмечает Linerlytica, «агрессивные скидки со стороны партнёров по альянсу Gemini спровоцировали конкурентов резать ставки до конца июля». Первой пошла Hapag-Lloyd – ниже $5 000 за 40 футов, следом Maersk и CMA CGM сбросили цены до $4 800–4 900 на отправки последней недели июля. Сейчас предложения перевозчиков разбросаны широко – от $4 500 до $7 000, но вектор явно вниз.
Опережающий индикатор – сегодняшний SCFI, фиксирующий ставки на предстоящую неделю, – подтверждает тренд: минус 3,5% на базовых портах Шанхай–Северная Европа (до $5 422) и минус 4,5% на Шанхай–Средиземноморье (до $6 358).
Дело не в спросе. Огромные пулы «прокатанного» груза, накопленные в Китае за последние 10 недель, ещё не разобраны. Главная причина – сами перевозчики, вернувшие на линии дополнительный тоннаж, считает старший аналитик Xeneta Эмили Стаусбёлль. Спад спровоцировала комбинация двух факторов: рост предложенной вместимости и затухание того самого раннего бронирования, которое и разогнало ставки.
«Грузоотправители вытянули объёмы на начало сезона, чтобы успеть до ожидаемого повышения бункерной надбавки в третьем квартале и защитить цепочки поставок от ближневосточной турбулентности. Ирония в том, что именно это и создало дефицит места, задравший ставки выше, чем они были бы в обычных условиях»
Из-за фронт-лоадинга пик пришёлся на май, а не на июль – значит, и закончится он раньше. По данным Xeneta, предложенная вместимость на направлении Дальний Восток–Северная Европа за неделю выросла на 9,5%, на Дальний Восток–Средиземноморье – на 11%.
Похожая картина на тихоокеанских маршрутах. WCI Шанхай–Лос-Анджелес просел на 3%, до $6 272, а Шанхай–Нью-Йорк остался на месте – $7 879. Вместимость в порты западного побережья США выросла на 6,5% за неделю, восточного – сразу на 15,4%. Правда, на следующую неделю Drewry насчитала девять отменённых рейсов: такое проактивное управление тоннажем должно удержать ставки от серьёзного обвала.
Стаусбёлль призывает не спешить с выводами: говорить об устойчивом снижении рано, ставки всё ещё запредельно высоки против докризисных – Дальний Восток–Западное побережье США дороже на 252%, чем в конце февраля. Обострение между Ираном и США напрямую в тарифы не транслируется, но при ухудшении обстановки способно приостановить откат. «Направление движения проясняется: вместимость растёт, спрос остывает, рынок начинает разворачиваться», – резюмирует аналитик.
На тихоокеанском направлении всё ещё может качнуться обратно – многое решит таможенная политика США, замечает калифорнийский экспедитор Freight Right. Ближайшие две недели, по его оценке, определят вектор: если пошлины снизят или отменят, импортный спрос быстро отскочит, продлив пик до сентября и снова толкнув ставки вверх. Если тарифы сохранят или повысят – объёмы бронирований просядут ещё сильнее.