Загруженность мировых контейнерных портов достигла нового максимума
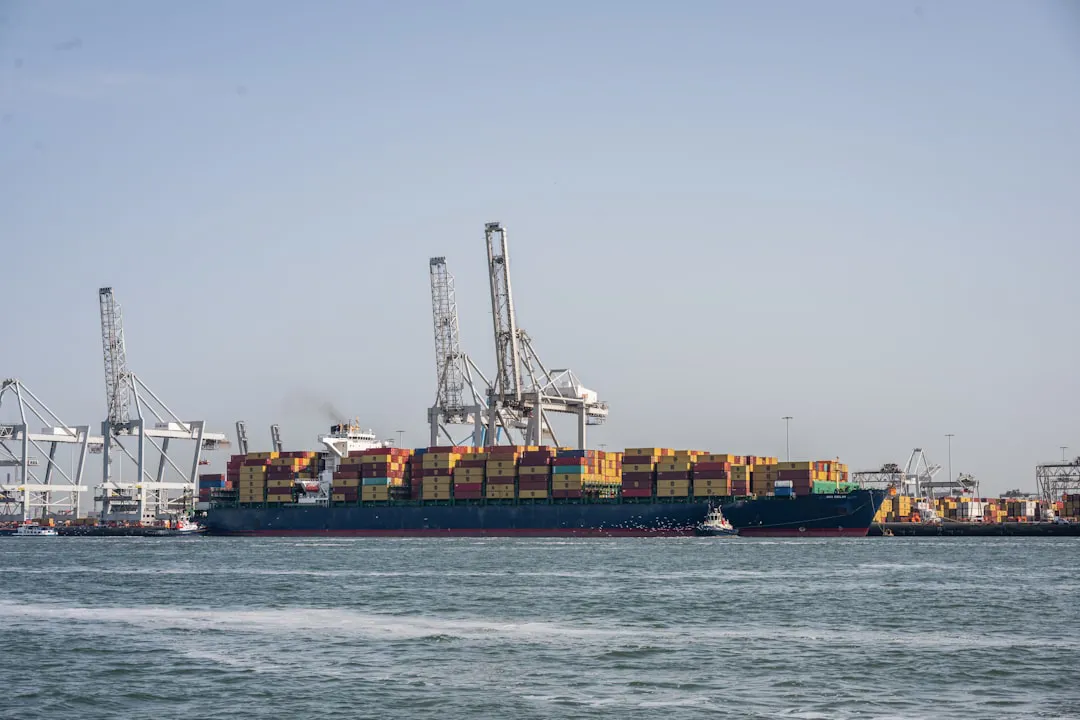
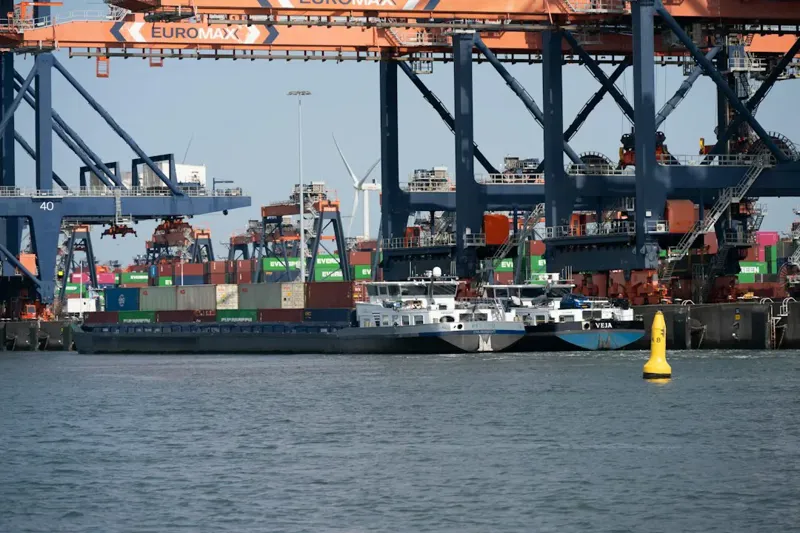
Глобальная загруженность контейнерных портов вышла на рекордный уровень – сезон тайфунов в Восточной Азии продолжает нарушать работу терминалов в Китае. Одновременно на рынке морских перевозок нарастает неопределённость: индексы расходятся в оценках ближайшей динамики ставок, а участники рынка спорят о последствиях возможного возврата судов на маршруты через Красное море.
По данным Drewry World Container Index, спотовые ставки на маршруте Шанхай – Нью-Йорк снизились на 2% за неделю до $9 333 за 40-футовый контейнер. Маршрут Шанхай – Лос-Анджелес, показавший 9%-ный рост неделей ранее, на этот раз остался без изменений – $6 818 за 40 футов. Drewry при этом считает снижение на восточном побережье временным и прогнозирует устойчивость спроса: по их оценке, перевозчики смогут управлять мощностями так, чтобы ставки оставались стабильными.
Альтернативный индекс Freightos FBX рисует менее пессимистичную картину. По его данным, ставки на маршруте в восточные порты США выросли на 3% за неделю, до $9 576 за 40 футов – почти вдвое выше уровня трёхмесячной давности ($5 073). Западное побережье прибавило 1%, до $7 491.
Участники рынка, однако, опасаются резкого разворота. Перспектива возобновления транзита через Красное море вызывает тревогу у перевозчиков и экспедиторов. Один из источников на рынке прямо заявил: когда суда вернутся на этот маршрут, на рынок хлынут дополнительные мощности, и ставки обвалятся. Другой участник рынка добавил, что Красное море оставалось «спасательным кругом» для перевозчиков после постпандемийного падения ставок, и возврат туда неизбежно спровоцирует серьёзную коррекцию.
На европейском направлении спотовые ставки продолжают снижаться уже семь недель подряд. Маршрут Шанхай – Роттердам потерял 3% за неделю, опустившись до $4 287 за 40 футов. Шанхай – Генуя – минус 2%, до $4 866. Как отметил глава Vespucci Maritime Ларс Йенсен, за семь недель ставки на Северную Европу просели на 13%, а на Средиземноморье – на 25%.
Аналитики Linerlytica объясняют разрыв между направлениями: транстихоокеанский спрос продолжает расти и сохранит силу как минимум ещё месяц, тогда как на европейском направлении грузопоток остаётся вялым, и даже сокращение мощностей не помогает поднять ставки. На транстихоокеанском маршруте ситуацию усугубляют заторы в китайских портах и ужесточение ограничений по осадке судов на Панамском канале – всё это сжимает доступные мощности.
Отдельный фактор давления на логистику – низкий уровень воды на Рейне, ключевой водной артерии европейской внутренней торговли. Геополитическая напряжённость в Ормузском проливе добавляет неопределённости. На этом фоне Drewry рекомендует грузоотправителям бронировать провозные ёмкости заблаговременно и закладывать дополнительное время на доставку, чтобы минимизировать риски переноса грузов и задержек в транзите.